Przygotowała redakcja BitcoinyKupno.pl ·
Przejrzystość: link do eToro może być linkiem afiliacyjnym (affiliate). Nasza metoda.
Kiedy płacisz podatek i ile
Kiedy płacisz podatek od bitcoina
Sam zakup bitcoina nie rodzi podatku. Podatek pojawia się dopiero przy zbyciu kryptowaluty za pieniądze lub inne korzyści. Według serwisu podatki.gov.pl zbyciem jest sprzedaż kryptowaluty za złote lub inną walutę, wymiana kryptowaluty na towar, usługę lub prawo majątkowe inne niż kryptowaluta oraz regulowanie nią zobowiązań, na przykład zapłata za zakupy.
Wymiana jednej kryptowaluty na inną nie jest opodatkowana. Jeśli zamienisz bitcoina na inną kryptowalutę, nie płacisz w tym momencie podatku. Podatek zapłacisz dopiero, gdy sprzedasz kryptowalutę za walutę lub zapłacisz nią za coś. Trzymanie bitcoina bez sprzedaży, nawet gdy jego cena rośnie, również nie rodzi podatku.
Stawka 19 % od dochodu
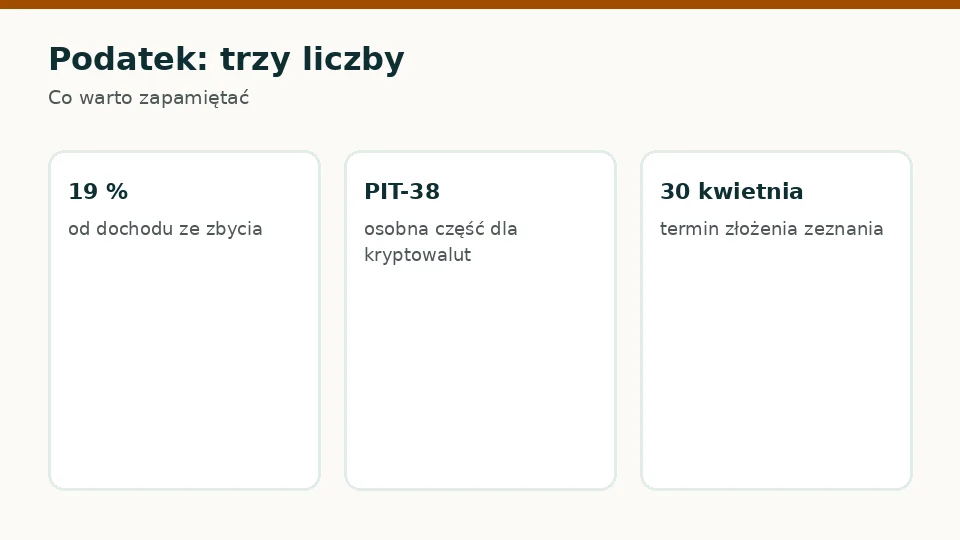
Dochód ze zbycia kryptowalut jest opodatkowany stawką 19 %. Dochód to różnica między przychodem, czyli kwotą uzyskaną ze sprzedaży, a kosztami uzyskania przychodu. Nie ma kwoty wolnej ani progu, poniżej którego dochód byłby zwolniony.
Przychody z kryptowalut rozlicza się osobno od innych dochodów. Nie łączysz ich z wynagrodzeniem ani z dochodami z akcji. Strata z kryptowalut nie zmniejsza więc dochodu z pracy, a zysk z akcji nie zmniejsza się o koszty kryptowalut.
Ma to praktyczne znaczenie dla osób, które inwestują jednocześnie w akcje i bitcoina, na przykład w eToro. W PIT-38 wypełniasz dwie osobne części: jedną dla papierów wartościowych, drugą dla kryptowalut. Wyniki z obu części nie kompensują się nawzajem, więc licz je oddzielnie od pierwszego dnia. Osobno zbieraj też dokumenty: inne zestawienie dla akcji, inne dla kryptowalut. Dzięki temu w kwietniu nie będziesz szukać w jednej długiej liście, które transakcje dotyczą bitcoina, a które spółek giełdowych.
Koszty i ich rozliczanie
Co możesz zaliczyć do kosztów
Kosztami są udokumentowane wydatki bezpośrednio poniesione na nabycie kryptowaluty oraz koszty jej zbycia. Należą do nich opłaty pobrane przez platformę przy zakupie i sprzedaży, czyli również wynagrodzenie pośrednika. Jeśli kupiłeś bitcoina za 1 000 zł i zapłaciłeś 15 zł opłaty, kosztem jest 1 015 zł.
Do kosztów nie zaliczysz odsetek od kredytu lub pożyczki, z której sfinansowałeś zakup. Nie zaliczysz też wydatków na sprzęt do kopania kryptowalut ani na prąd. Dlatego kluczowe jest dokumentowanie każdego zakupu: historia transakcji z platformy to Twój dowód poniesienia kosztu.
Koszty przechodzą na kolejne lata
To zasada, o której wiele osób zapomina. Jeśli w danym roku Twoje koszty nabycia kryptowalut są wyższe niż przychody ze zbycia, nadwyżka przechodzi na kolejny rok. Możesz ją odliczyć od przychodów w przyszłości.
Wynika z tego ważny obowiązek. Wydatki na zakup kryptowalut wykazujesz w PIT-38 także w roku, w którym nic nie sprzedałeś. Broszura do PIT-38 mówi wprost, że wydatki trzeba wykazać niezależnie od tego, czy w danym roku wystąpił przychód. Jeśli tego nie zrobisz, możesz mieć problem z odliczeniem kosztów, gdy sprzedasz bitcoina po latach.
PIT-38 w praktyce
PIT-38: jak i kiedy się rozliczyć
Dochód z kryptowalut rozliczasz w zeznaniu PIT-38, w osobnej części przeznaczonej dla kryptowalut. Zeznanie składasz od połowy lutego do końca kwietnia roku następującego po roku podatkowym. Za transakcje z 2026 roku rozliczysz się więc w 2027 roku.
Szczegółowe instrukcje wypełniania znajdziesz w broszurze do PIT-38 przygotowanej przez Ministerstwo Finansów. Zeznanie złożysz przez usługę Twój e-PIT lub e-Deklaracje. Podatek wpłacasz na swój mikrorachunek podatkowy w tym samym terminie, co zeznanie.
Przykład wyliczenia
W 2026 roku kupiłeś bitcoina za 4 000 zł, płacąc 40 zł opłat. Nie sprzedałeś nic, więc w PIT-38 za 2026 rok wykazujesz 4 040 zł kosztów i zero przychodu. Podatku nie płacisz, a koszt przechodzi na następny rok.
W 2027 roku sprzedajesz całość za 6 000 zł i płacisz 60 zł opłaty za sprzedaż. Przychód to 6 000 zł, koszty to 4 040 zł z poprzedniego roku plus 60 zł, razem 4 100 zł. Dochód wynosi 1 900 zł, a podatek 19 % to 361 zł. Rozliczasz go w PIT-38 za 2027 rok, do końca kwietnia 2028 roku.
Gdy kupujesz w euro lub dolarach, musisz przeliczyć kwoty na złote zgodnie z zasadami opisanymi w broszurze do PIT-38. To ważne przy Bitpanda, Bitvavo i eToro, które prowadzą konta w innych walutach.
Platformy a obowiązki podatnika
Zagraniczna platforma a polski podatek
Bitpanda działa z Austrii, Bitvavo z Holandii, a eToro i Revolut świadczą usługi kryptowalutowe przez spółki z Cypru. Dla Twojego podatku nie ma to znaczenia. Jeśli mieszkasz w Polsce, rozliczasz dochód ze zbycia kryptowalut w Polsce, niezależnie od tego, gdzie ma siedzibę platforma.
Licencja MiCA, widoczna w rejestrze ESMA, dotyczy samej platformy: mówi, że firma może legalnie świadczyć usługi w Unii. Nie zmienia natomiast Twoich obowiązków podatkowych. Platforma z innego kraju nie pobiera polskiego podatku, nie wysyła informacji PIT i nie wypełnia za Ciebie zeznania.
Przy zagranicznych platformach szczególnie ważne jest staranne przechowywanie dokumentów. Zapisuj datę, kwotę, walutę i opłatę każdej transakcji. Przy kontach w euro lub dolarach zachowaj też potwierdzenia przelewów z polskiego banku, bo pokazują, ile złotych faktycznie wydałeś. Im lepiej prowadzisz zapiski na bieżąco, tym prostsze będzie rozliczenie w kwietniu. Dobrym nawykiem jest jeden arkusz dla wszystkich platform, uzupełniany po każdym zakupie i sprzedaży.
Platformy nie rozliczą podatku za Ciebie
Żadna z platform w naszym rankingu nie pobiera podatku w Polsce i nie wysyła Ci gotowej informacji PIT. Bitpanda, Bitvavo, eToro i Revolut udostępniają za to historię transakcji, którą możesz pobrać z aplikacji lub strony.
Pobieraj historię co najmniej raz w roku i przechowuj ją razem z potwierdzeniami przelewów. Jeśli korzystasz z kilku platform, zbierz dane w jednym arkuszu. Platforma może zmienić zasady albo zamknąć konto, a Ty musisz udowodnić koszty nawet po kilku latach.
Najczęstsze błędy
Niewykazanie kosztów w roku bez sprzedaży, przez co później trudniej je odliczyć. Zapominanie o opłatach platformy, które są kosztem. Brak przeliczenia kwot z euro lub dolarów na złote według kursu NBP. Mylenie wymiany kryptowaluty na kryptowalutę z opodatkowaną sprzedażą.
Kolejny błąd to zakładanie, że małe kwoty nie podlegają podatkowi. Nie ma progu zwolnienia: nawet niewielki dochód trzeba wykazać. W razie wątpliwości skorzystaj z pomocy doradcy podatkowego lub Krajowej Informacji Skarbowej.
Jak przygotować się do rozliczenia
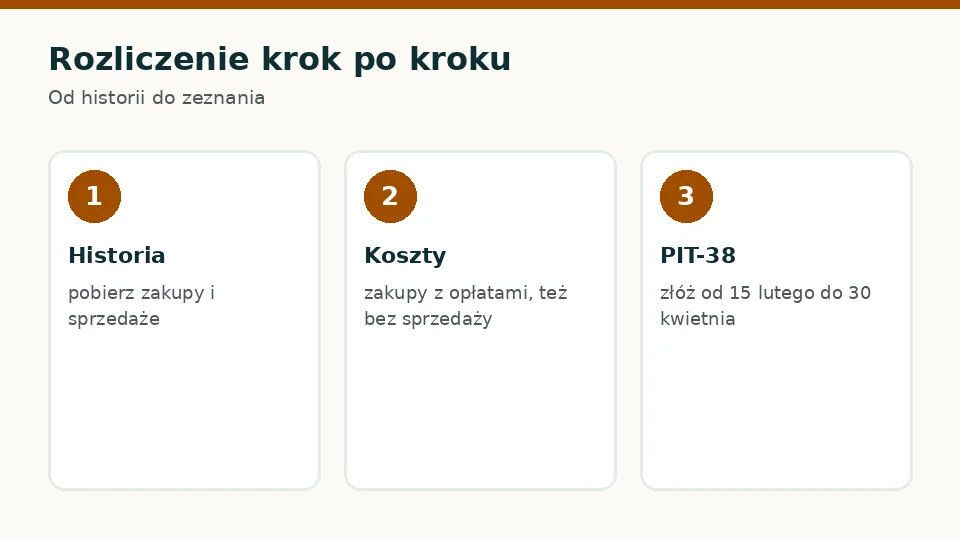
Przed końcem roku pobierz pełną historię transakcji z każdej platformy. Zsumuj wydatki na zakup wraz z opłatami, osobno przychody ze sprzedaży. Przelicz kwoty w obcych walutach na złote. Sprawdź, czy masz nadwyżkę kosztów z poprzednich lat.
Następnie wypełnij część PIT-38 dotyczącą kryptowalut i złóż zeznanie do końca kwietnia. Inwestowanie w kryptoaktywa wiąże się z ryzykiem utraty kapitału. Cena bitcoina może w krótkim czasie mocno spaść, a licencja MiCA nie chroni przed spadkiem kursu. Ten poradnik zawiera ogólne informacje i nie zastępuje porady podatkowej.
Najprościej jest prowadzić własne zestawienie przez cały rok, a nie dopiero w kwietniu. Zapisuj datę, kwotę w złotych, nazwę platformy i rodzaj transakcji, czyli zakup albo sprzedaż. Pobieraj historię transakcji z każdej platformy przynajmniej raz w roku, bo konto może zostać zamknięte, a dostęp do starych danych bywa wtedy trudny. Przy wątpliwościach warto zapytać doradcę podatkowego albo Krajową Informację Skarbową.
Zobacz także
- Jak kupić bitcoina: przelew, karta czy Przelewy24
- Jak bezpiecznie przechowywać bitcoiny
- Bitpanda (7,6/10)
- Revolut (7,1/10)
Najczęstsze pytania
Czy kupno bitcoina wiąże się z ryzykiem?
Tak. Cena bitcoina może mocno spaść w krótkim czasie. Inwestuj tylko pieniądze, których utratę możesz przeżyć.
Czy płacę podatek, jeśli tylko kupiłem bitcoina?
Nie. Podatek pojawia się przy zbyciu. Wydatki na zakup trzeba jednak wykazać w PIT-38 także w roku bez sprzedaży.
Czy wymiana bitcoina na inną kryptowalutę jest opodatkowana?
Nie. Wymiana kryptowaluty na kryptowalutę nie rodzi podatku. Podatek płacisz przy sprzedaży za walutę lub zapłacie kryptowalutą.
Do kiedy złożyć PIT-38?
Od połowy lutego do końca kwietnia roku następującego po roku podatkowym.
Czy opłaty platformy są kosztem?
Tak. Udokumentowane opłaty przy zakupie i sprzedaży, w tym wynagrodzenie pośrednika, zaliczasz do kosztów.